Estrenar un vehículo híbrido o eléctrico suele ir acompañado de ilusión: menos emisiones, menos ruido, ventajas de circulación y la sensación de estar dando un paso adelante. Sin embargo, hay un aspecto que con frecuencia se resuelve con prisas o se da por hecho: el seguro. Y asegurar un coche eléctrico no consiste en trasladar sin más las condiciones que teníamos con un vehículo de combustión.
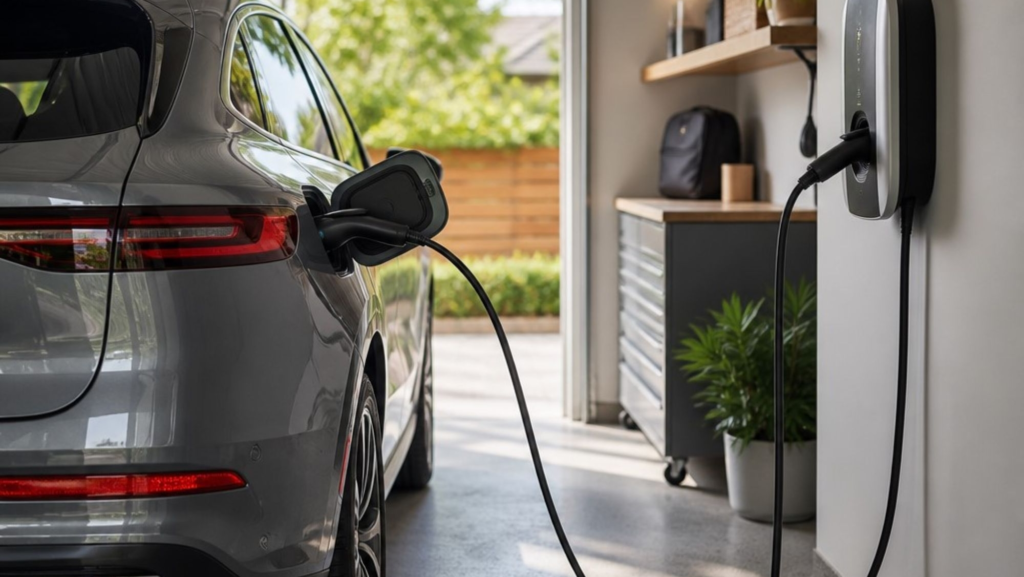
El seguro tradicional del automóvil nació pensando en motores térmicos y mecánicas relativamente simples. Hoy hablamos de coches conectados, baterías de alto valor, cables de recarga que nos acompañan a todas partes y puntos de recarga instalados en viviendas, garajes comunitarios y empresas. Todo ello introduce riesgos nuevos y, al mismo tiempo, abre la puerta a soluciones aseguradoras que todavía muchos conductores desconocen.
Desde una perspectiva profesional, conviene recordar que la protección aseguradora debe evolucionar al mismo ritmo que la realidad del asegurado. No basta con contratar una póliza en el momento de la compra y olvidarse de ella. Cambios como un nuevo domicilio, la instalación de un punto de recarga, la modificación de los hábitos de uso del vehículo o su incorporación a la actividad profesional son cuestiones que deberían revisarse en las coberturas de nuestra póliza.
En el caso de los híbridos y eléctricos, el mercado ofrece ya garantías específicas que van más allá de los tradicionales “daños propios” y “robo”. Entre las más relevantes se encuentran:
A ello se suma una dimensión cada vez más presente: la ciberseguridad. Vehículos que se abren y se ponen en marcha mediante aplicaciones móviles, sistemas que permiten programar la carga a distancia, puntos de recarga conectados a la red…
Aunque todavía es poco frecuente encontrar la palabra “ciberataque” destacada en una póliza de auto, sí se están incorporando garantías que protegen frente a algunas de sus consecuencias: robo del vehículo mediante métodos electrónicos, daños producidos por manipulaciones en sistemas de recarga o refuerzos en la protección de componentes electrónicos.
Estas garantías específicas pueden integrarse de distintas maneras:
El reto para el usuario es que nada de esto es automático ni homogéneo en todas las pólizas ni compañías . No todas las pólizas incluyen las mismas coberturas ni con los mismos límites, y es habitual que el asegurado desconozca el alcance real de su protección.
Algunas pólizas cubren el punto de recarga doméstico sólo si se declara expresamente; otras lo excluyen cuando se encuentra en zonas comunes. En ciertos productos el cable de recarga se considera accesorio del vehículo; en otros, un elemento independiente que debe describirse y valorarse. Y en muchos casos, la terminología no menciona de forma explícita el vehículo conectado, aunque en la práctica acabe dándole cobertura a través de garantías más generales.
Ante esta situación , la figura del asesor personal en seguros adquiere un papel fundamental. No se trata únicamente de comparar precios, sino de realizar un análisis objetivo de la situación del cliente:
¿Dónde carga habitualmente el vehículo: en casa, en el trabajo, en vía pública?
¿El punto de recarga es de uso exclusivo o está ubicado en un garaje comunitario?
¿Quién figura como titular de la instalación?
¿El coche se utiliza exclusivamente para fines particulares o también en el marco de una actividad profesional?
A partir de estas respuestas, el trabajo consiste en revisar las pólizas ya contratadas -auto, hogar e incluso algún seguro de ciber protección- y verificar si se ajustan a la nueva realidad del riesgo. A veces basta con adecuar capitales o incorporar una mención expresa al punto de recarga; en otras ocasiones es más eficiente migrar a un producto de auto con garantías específicas para vehículo eléctrico o reforzar el hogar para que el punto de carga doméstico quede claramente amparado. Lo esencial es que esta labor de ajuste se realice de forma preventiva y planificada.
El objetivo no es generar alarma, sino precisamente aportar soluciones a los nuevos problemas que plantea la movilidad eléctrica. Es lógico que surjan dudas: “¿Qué ocurre si me roban el cable?”, “¿y si sufre un daño el punto de recarga de casa?”, “¿estoy cubierto si se manipulan electrónicamente el vehículo o el cargador?”. Contar con un profesional que pueda responder con rigor y traducir esas inquietudes en coberturas concretas proporciona una tranquilidad difícil de medir… hasta que se produce un siniestro.
En definitiva, asegurar un híbrido o un eléctrico implica reconocer que estamos ante un bien tecnológico, conectado y dependiente de una infraestructura específica. Pretender protegerlo con esquemas pensados para el motor de combustión es, sencillamente, insuficiente. Un programa de seguros bien diseñado, revisado periódicamente y alineado con la evolución de la movilidad del asegurado es hoy una pieza clave para disfrutar del vehículo eléctrico con verdadera confianza.
Temas
El coche eléctrico exige otro seguro: cómo adaptar tus pólizas a la nueva movilidad